Uno sirve para declarar impuestos y el otro para abrir las puertas del crédito. Qué son, en qué se diferencian y cómo se conectan para quien empieza de cero
Por Carlos Rodrigues Higo · 19 de octubre de 2026
Quien llega a Estados Unidos sin número de Seguro Social tropieza pronto con dos siglas que parecen complicadas: el ITIN y el score de crédito. No son lo mismo y no los emite la misma institución, pero están muy relacionados. El primero es un número de identificación fiscal; el segundo, una puntuación que resume cómo se comporta una persona con el crédito. Entender ambos es el punto de partida para abrir cuentas, pedir tarjetas y, con el tiempo, comprar un carro o una casa.
El ITIN: el número para cumplir con Hacienda
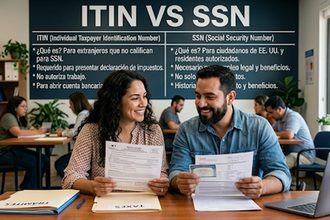
Según el Servicio de Impuestos Internos (IRS), el ITIN (Número de Identificación Personal del Contribuyente) es un número de nueve dígitos para personas que, a efectos fiscales federales, deben tener un número de identificación en EE. UU. pero no tienen ni pueden obtener un número de Seguro Social. Empieza siempre por 9, según el programa de asistencia fiscal del condado de Montgomery, en Maryland.
Se solicita con el formulario W-7. El IRS indica que hay que acompañarlo de documentos de identidad y de una declaración federal de impuestos u otra documentación que demuestre el motivo fiscal, y que puede tramitarse por correo o en persona en un Centro de Asistencia al Contribuyente con servicios de ITIN.
Su función es fiscal. Según MyFreeTaxes, el ITIN no autoriza a trabajar ni da derecho a prestaciones de la Seguridad Social. Además, caduca: el IRS explica que pierde vigencia si no se usa en una declaración federal en tres años fiscales consecutivos, y que el IRS no avisa de ello. Solo hay que renovarlo cuando va a figurar en una declaración.
El score de crédito: la puntuación que abre puertas
La Oficina para la Protección Financiera del Consumidor (CFPB) define el score de crédito como una predicción de cómo se comportará una persona con el crédito, calculada con la información de sus informes de crédito. Lo usan las empresas para decidir si ofrecen una hipoteca, una tarjeta o un préstamo de carro, y también para seleccionar inquilinos y fijar seguros. Un score más alto suele facilitar la aprobación y mejorar las condiciones.
La mayoría oscila entre 300 y 850. En el score FICO, el más usado, cinco factores determinan la puntuación, según MyCreditUnion.gov y Freddie Mac:
| Factor | Peso en el score FICO |
|---|---|
| Historial de pagos | 35 % |
| Cantidad adeudada | 30 % |
| Antigüedad del historial | 15 % |
| Crédito nuevo | 10 % |
| Tipos de crédito | 10 % |
NerdWallet considera bueno un score de 670 a 739. Y para tener un score FICO hace falta, según Intuit, al menos una cuenta abierta durante seis meses. La CFPB advierte, además, de que no existe un único score: varía según el modelo y la fuente de los datos.
Cómo se conectan
El ITIN no es un score ni crea crédito por sí mismo, pero puede ser la llave para empezar. Según varias fuentes consultadas, entre ellas Experian y CNBC Select, emisoras como American Express, Capital One y Chase aceptan el ITIN en las solicitudes de tarjetas de crédito, aunque no todos sus productos están disponibles con él. Una tarjeta aprobada y bien usada es lo que va construyendo el historial de pagos que alimenta el score.
Para quien aún no tiene ITIN, Upgraded Points señala que incluso sin SSN ni ITIN se puede pedir el informe de crédito y una tarjeta asegurada. También cita alternativas como abrir una cuenta bancaria, que los pagos de renta se reporten a una agencia o ser usuario autorizado en la tarjeta de un familiar.
El informe de crédito, gratis
El score sale del informe que elaboran Equifax, Experian y TransUnion. Desde 2023, las tres ofrecen informes gratuitos cada semana en AnnualCreditReport.com. Capital One advierte de que hay sitios con nombres parecidos que piden datos personales y pueden ser estafas, y NerdWallet recuerda que en esa misma web se venden puntuaciones y servicios de pago, que no son necesarios para ver el informe.
Por dónde empezar
- Si necesita declarar y no tiene SSN: solicite el ITIN con el formulario W-7 y compruebe su vigencia antes de cada temporada.
- Si empieza sin historial: valore una tarjeta asegurada y pague siempre a tiempo.
- Use poco de su límite: NerdWallet recomienda utilizar el 30 % o menos del crédito disponible.
- Revise su informe y desconfíe de quien le prometa subir el score a cambio de dinero.
Las reglas, los modelos y las condiciones de las tarjetas cambian, y varias de las fuentes consultadas son medios de finanzas personales, por lo que conviene contrastar los datos con el IRS, la CFPB y cada emisora.
Este artículo es informativo y no constituye asesoría legal, fiscal ni financiera.